Всплеск заказов на контейнеровозы может создать избыток производственных мощностей уже в 2023 году
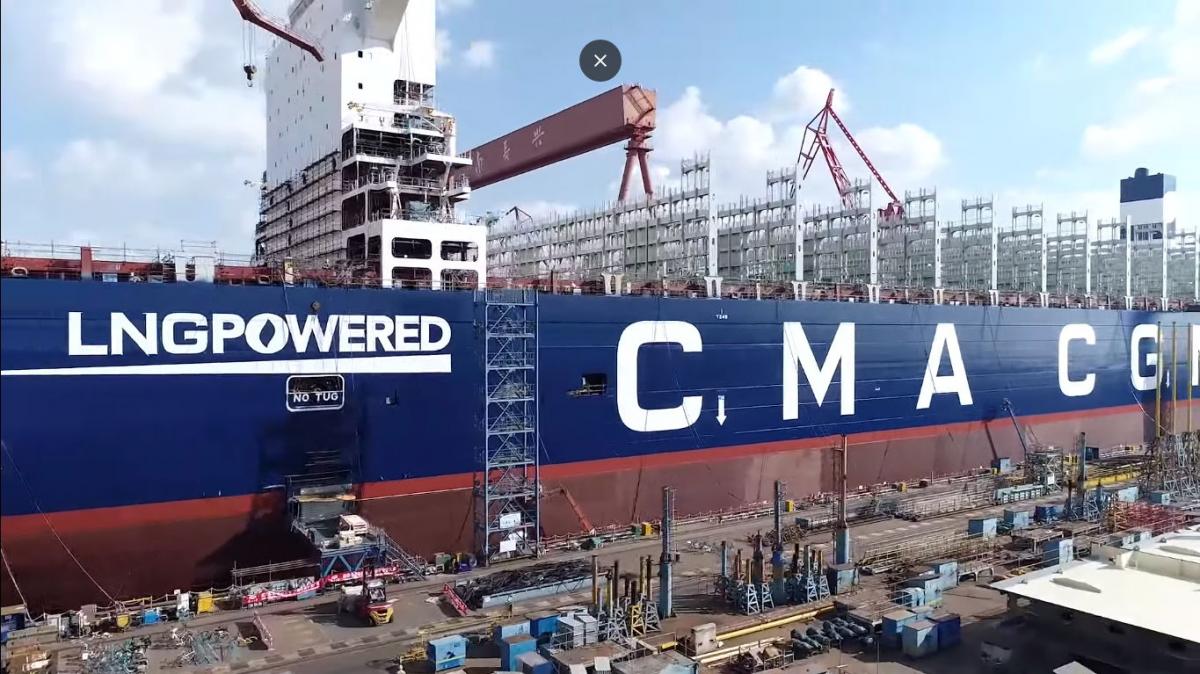
Хотя объемы международной торговли продолжают падать, аппетит крупных морских перевозчиков на новые суда растет. Консультационная компания по морским перевозкам Alphaliner недавно подсчитала, что около 900 судов общей вместимостью 6,8 млн TEU должны быть построены на лучших судостроительных верфях по всему миру. Этот портфель заказов больше, чем весь флот существующих компаний Cosco, Hapag-Lloyd и Evergreen, четвертого, пятого и шестого по величине морских перевозчиков в мире соответственно.
По данным Danish Ship Finance, большинство из новых судов будут введены в эксплуатацию в 2023 и 2024 годах, когда будет поставлено 319 и 263 судна соответственно.
Бум заказов отражает огромный поток доходов, поступающих в контейнерные линии на сегодняшнем беспрецедентном рынке. За последние шесть кварталов подряд контейнерные перевозки показали самый высокий чистый доход в отрасли. Джон Маккаун из Blue Alpha Capital, проведя анализ, назвал прибыль от контейнерных перевозок за первый квартал как «невероятную». Прибыль сектора за первый квартал 2022 года превысила прибыль FANG (Facebook, Amazon, Netflix и Google) на 103 процента. Это еще больший разрыв, чем разница в четвертом квартале 2021 года, когда прибыль отрасли превысила прибыль FANG на 14 процентов.
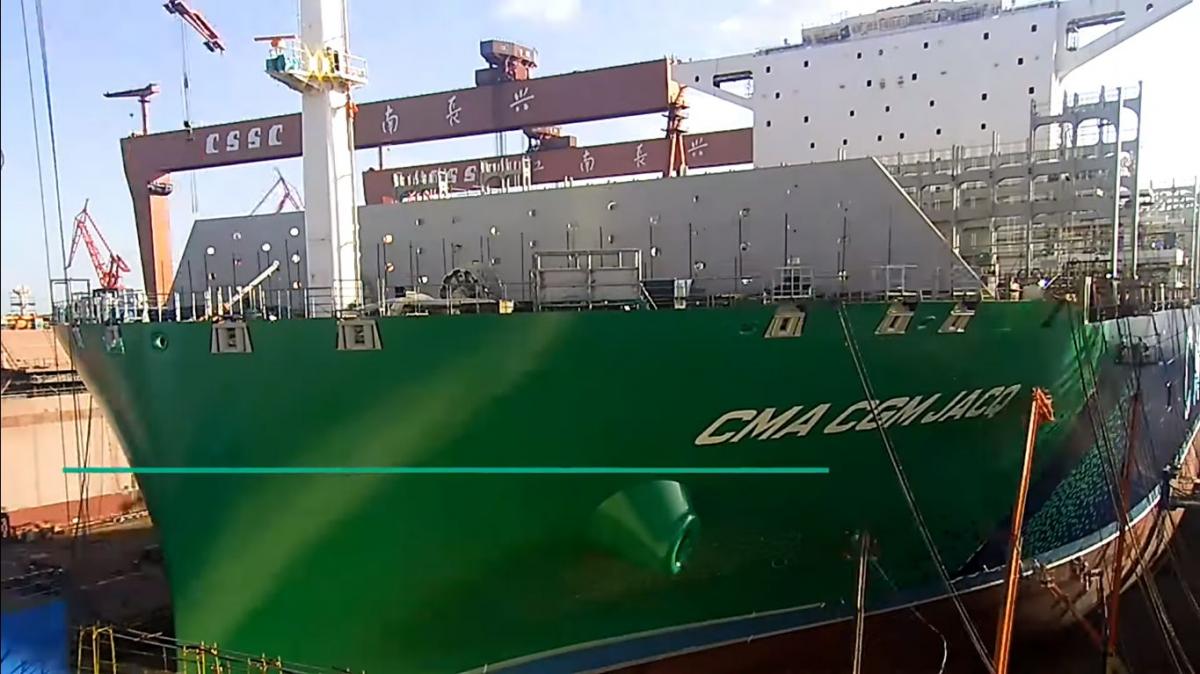
Частично эта прибыль связана с нарушением цепочки поставок в конце периода пандемии. Стоимость перепродажи контейнеровозов, даже небольших и старых, резко возросла, и аномально мало контейнеровозов было отправлено на утилизацию. Недавний ежемесячный отчет VesselsValue указывает на то, что утилизация контейнеровозов уменьшилась с 171 судна в 2019 и 2020 годах до всего 11 судов в 2021 году и до нуля в 2022 году.
В то время как текущая рыночная конъюнктура благоприятствует отрасли контейнерных перевозок, финансовые аналитики прогнозируют, что глобальный экономический рост начнет замедляться с 2023 года. Таким образом, с поставкой в 2023 году большого количества новых крупных контейнеровозов это, вероятно, окажет давление на доходы сектора. Ожидается повышенный риск избыточных мощностей, поскольку рост объемов контейнеров не так велик, чтобы поглотить текущий портфель заказов.
Кроме того, большинство перевозчиков заинтересованы в обновлении флота в ожидании правил Международной морской организации (IMO), EEXI (индекс энергоэффективности существующих судов) и CII (индикатор интенсивности выбросов углерода), которые, как ожидается, вступят в силу в январе 2023 года.
В результате стала популярной «факультативность топлива», когда почти 40 процентов текущего объема заказов приходится на суда, способные работать на альтернативных видах топлива, в частности на СПГ, по данным Clarkson Research. Контейнеровозы лидируют по спросу на суда, работающие на СПГ. По оценкам DNV Alternative Fuels Insight (AIF), только в мае было размещено 30 заказов на суда, работающие на СПГ, в результате чего общее количество заказов на 2022 год составило 151.
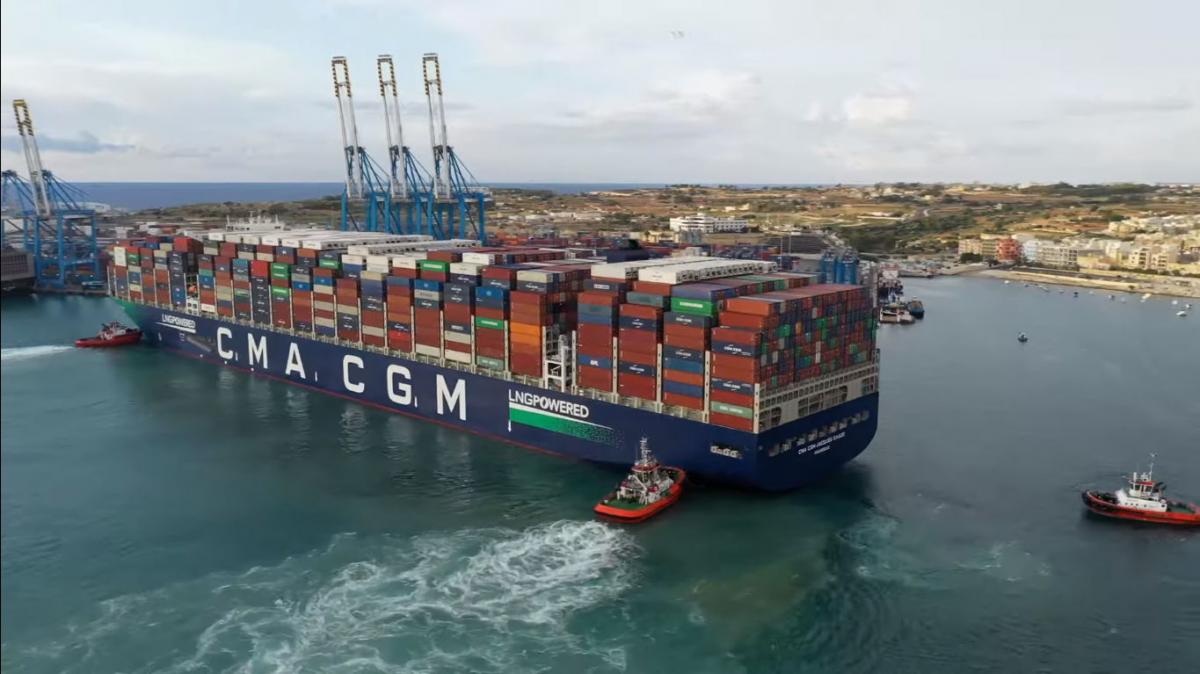
Хотя внедрение экологических норм IMO может сократить предложение судов, маловероятно, что избыточная вместимость контейнеровозов будет поглощена уже в 2023 или 2024 году.
В то время как судоходная отрасль использует долгосрочный подход к обеспечению пропускной способности за счет новых заказов на суда, решение проблемы перегруженности портов могло бы высвободить значительное количество судов в краткосрочной перспективе. Исследование, проведенное Royal Bank of Canada показало, что пятая часть мирового флота контейнеровозов застряла в пробках в различных крупных портах.
«Смягчение нехватки мощностей в 2022 году может быть обеспечено только двумя показателями. Во-первых, это уменьшение загруженности портов, что приводит к сокращению задержек судов и времени ожидания. Во-вторых, сокращение спроса за счет снижения потребительских расходов. Если ни одно из этих двух условий не будет реализовано, нехватка мощностей продолжит поддерживать высокие фрахтовые ставки в этом году», — прокомментировал Ларс Дженсен, генеральный директор Vespucci Maritime, консалтинговой компании, специализирующейся на контейнерных перевозках.
Если время ожидания судов вернется к норме, а потребительский спрос начнет снижаться, 2023 год может ознаменовать начало профицита мощностей.
Местоположение судна онлайн

Популярное видео
Читайте также
- PANAMAX APPLAUSE - грузовое судно (Cargo ship) - местоположение онлайн, IMO, MMSI, AIS
- GLORY SKY I - универсальное грузовое судно (General Cargo Ship) - местоположение онлайн, IMO, MMSI, AIS
- BW CATCHER - вспомогательное судно (Offshore Support Vessel) - местоположение онлайн, IMO, MMSI, AIS
- AFRICAN EGRET - балкер (Bulk Carrier) - местоположение онлайн, IMO, MMSI, AIS
- SKANDI PACIFIC - судно снабжения (Offshore Tug/Supply Ship) - местоположение онлайн, IMO, MMSI, AIS
