Как забытый бумажник создал индустрию на триллион долларов
В октябре 2025 года 73-летняя пенсионерка из Рязани расплатилась в магазине кольцом. Не обручальным - умным. Внутри силиконового кольца встроен NFC-чип, привязанный к карте "Мир". Карты банка остались дома в кошельке - они больше не нужны для похода в магазин. Продавщица даже не удивилась - в её магазине уже третий покупатель за неделю платит ювелиркой.
А 75 лет назад нью-йоркский бизнесмен Фрэнк Макнамара забыл бумажник в другом пиджаке и не смог расплатиться в ресторане. Пришлось звонить жене, чтобы привезла наличные. Унизительно.
Эта неловкая ситуация запустила цепную реакцию, которая привела к появлению индустрии с оборотом триллионы долларов. Сегодня в мире 26 миллиардов активных карт - больше, чем людей на планете в три раза.
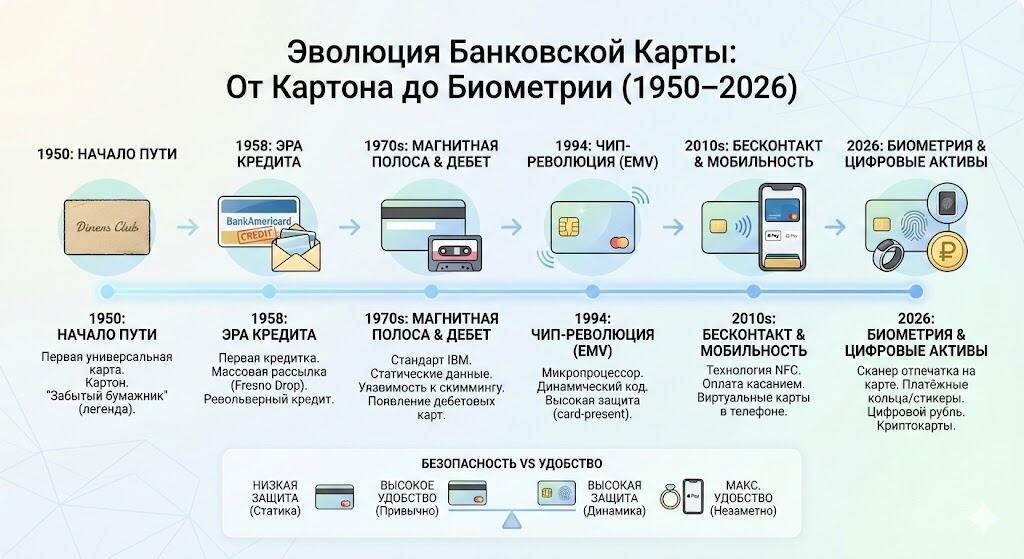
Легенда о забытом бумажнике (и почему она фейк)
История красивая, но скорее всего выдуманная. В 1950-х годах пиар-менеджер Diners Club Мэтти Симмонс придумал легенду для прессы. Позже он сам признался, что ничего подобного не было. Макнамара просто увидел бизнес-возможность: создать посредника между клиентами и ресторанами.
Но легенда прижилась. В корпоративной истории Diners Club тот первый платеж называют "The First Supper" - первый ужин. Отсылка к Тайной вечере, не иначе.
Схема работала элегантно: клиент получал карточку бесплатно, ресторан принимал её к оплате, Diners Club оплачивал счета ресторанам сразу (минус 7% комиссии), а в конце месяца выставлял общий счет клиенту. Никакого кредита - только удобство не таскать наличные.
К концу 1950 года картами пользовались 20 тысяч человек, принимали их в 300 ресторанах. Клиентская база была элитной - бизнесмены, которые могли позволить себе счета в дорогих ресторанах и точно расплатятся в конце месяца.
Карточки печатали на картоне. Да, обычный картон с выдавленными данными. Хватало на пару месяцев использования, потом приходилось заказывать новую.
Ковровая бомбардировка Фресно: как Bank of America потерял $20 миллионов за 15 месяцев
В сентябре 1958 года жители калифорнийского города Фресно начали получать странные письма. Внутри - пластиковая карточка BankAmericard с кредитным лимитом $300. Просто так. Без заявок, без одобрения. Открыл конверт - и ты владелец кредитки.
Bank of America разослал 65 000 карт по почтовым ящикам. Это был первый в истории "mass drop" - массовая рассылка незапрошенных кредиток. Банк выбрал Фресно не случайно: население 250 тысяч (достаточно большое для эксперимента, достаточно маленькое для контроля ущерба), доля клиентов Bank of America - 45%, относительная изоляция от других крупных городов.
Эксперимент превратился в катастрофу.
Через год просрочки достигли 22%. Мошенники крали карты из почтовых ящиков и устраивали шопинг-туры. Жители жаловались, что им приходят счета за покупки, которых они не совершали - карты воровали, пока те лежали в почте. Магазины отказывались принимать BankAmericard, потому что слишком часто сталкивались с фродом.
Пресса подняла скандал. Особенно возмутил момент, что по закону клиент нёс полную ответственность за любое использование карты - даже если её украли. Представьте: вы не заказывали никакую кредитку, она пришла сама, её украли из вашего почтового ящика, и теперь вы должны банку несколько сотен долларов.
Руководитель проекта Джозеф Уильямс ушёл в отставку в декабре 1959. Bank of America потерял официально $8.8 миллионов, реально - около $20 миллионов с учётом всех затрат.
Но банк не свернул программу. Навели порядок с контролем, ввели жёсткие правила, опубликовали открытое письмо с извинениями трём миллионам жителей Калифорнии. К маю 1961 года BankAmericard вышел в прибыль. Банк молчал об этом пять лет, чтобы не привлекать конкурентов.
Когда правда всплыла в 1966-м, банки по всей стране выстроились в очередь за лицензией. Так BankAmericard разросся за пределы Калифорнии и в итоге стал Visa.
Кстати, массовые рассылки незапрошенных кредиток продолжались до 1970 года, когда их наконец запретили федеральным законом. К тому моменту американцам разослали больше 100 миллионов карт.
Почему на вашей карте до сих пор выпуклые цифры (и зачем они нужны были)
Посмотрите на свою карту. Если это старая, цифры на ней выпуклые - эмбоссированные. Зачем?
В 1970-80-х годах для оплаты использовали механическое устройство - импринтер. Продавец клал вашу карту в эту штуковину, сверху - бумажный слип (чек в трёх экземплярах через копирку), проводил по нему роликом - и готово. Выпуклые цифры оставляли оттиск на бумаге, как печать.
Один экземпляр слипа оставался у магазина, второй - у клиента, третий уходил в банк для проведения платежа. Терминалов не было. Связи с банком - тоже. Всё в ручную, через почту.
Процесс был настолько архаичным, что мошенники просто крали пустые слипы, делали оттиск с чужой карты и подделывали подпись. Магазин отправлял слип в банк, деньги списывались. Владелец карты узнавал об этом через месяц, когда приходил счёт.
Импринтеры умерли в 2000-х с приходом электронных терминалов, но эмбоссирование на картах осталось. Инерция. Хотя на новых картах "Мир" и некоторых Visa его уже нет - цифры просто напечатаны. Карты стали чуть тоньше и красивее.
Кассетная плёнка на пластике: почему магнитная полоса была огромной дырой в безопасности
Магнитная полоса на обратной стороне карты - это буквально кусок магнитной ленты, как на кассетах. Технология IBM конца 1960-х. На три дорожки записаны номер карты, срок действия, имя владельца.
В 1970-х это был прорыв - наконец можно автоматизировать платежи. Банкоматы считывали полосу, выдавали наличные. Терминалы в магазинах проводили авторизацию через телефонную линию за секунды вместо импринтеров и почты.
К 1990-м магнитная полоса превратилась в катастрофу безопасности.
Данные на полосе статичные - раз записали, и они там навечно. Считать их может любой дешёвый ридер за $50. Скопировать на чистую карту - ещё проще. Мошенники начали устанавливать накладки-скиммеры на банкоматы и терминалы.
Накладка выглядела как часть банкомата. Вставляете карту - скиммер считывает магнитную полосу. Рядом крохотная камера снимает, как вы вводите PIN. Вечером мошенник забирает устройство, записывает данные на пустые карты, идёт снимать деньги.
Самое обидное: банки и клиенты часто не замечали скиммеры. Накладки ставили так аккуратно, что даже инкассаторы думали, что это часть банкомата.
К концу 1990-х потери банковской индустрии от скимминга измерялись миллиардами долларов ежегодно. Особенно страдали туристы - ставили скиммеры в туристических районах, где люди расслаблены и не присматриваются к банкоматам.
Чип-революция: как три конкурента объединились, чтобы спасти индустрию
В начале 1990-х Europay, Mastercard и Visa - конкуренты - поняли, что если не решить проблему мошенничества, индустрия просто рухнет. Клиенты теряли доверие. Банки теряли деньги. Что-то надо было делать.
В 1993 году три компании подписали соглашение о совместной разработке нового стандарта безопасности. Назвали его по первым буквам - EMV. В 1994-м вышла первая спецификация.
Суть технологии: вместо магнитной полосы - микрочип. Не просто память, а полноценный микропроцессор с операционной системой и криптографией.
Главное отличие: чип генерирует уникальный одноразовый код для каждой транзакции. Даже если мошенник перехватит этот код, использовать его для следующей покупки не получится. Данные динамические, а не статические как на магнитной полосе.
Скопировать чип почти невозможно. Во-первых, данные зашифрованы. Во-вторых, внутри чипа есть секретные ключи, которые нельзя считать - они защищены на аппаратном уровне. Попытка взломать чип физически уничтожает данные.
Европа внедрила EMV быстро - к концу 1990-х большинство карт были чиповыми. США тормозили до 2015 года - слишком дорого менять миллионы терминалов. Россия перешла на EMV в начале 2010-х.
Результат: в странах с массовым внедрением мошенничество на физических терминалах (card-present) упало на 70-85%.
Но мошенники не исчезли - они ушли в онлайн. При оплате в интернете чип не помогает, нужны только номер карты, срок, CVV. Мошенничество в онлайне (card-not-present) выросло кратно. Это побочный эффект - защитили одно направление, открыли другое.
Почему магнитная полоса не умерла, хотя она опасна
Откройте кошелёк. На вашей чиповой карте всё ещё есть магнитная полоса, верно?
Казалось бы, зачем? Чип намного безопаснее. Но полоса нужна для "обратной совместимости". В мире до сих пор работают миллионы старых терминалов без поддержки чипов. Особенно в развивающихся странах и на заправках в глуши.
Если чип сломался или терминал его не читает, система делает "fallback" - откат на магнитную полосу. Платёж проходит, но безопасность падает до уровня 1970-х.
Мошенники это эксплуатируют. Схема простая: берут чиповую карту, специально "выжигают" чип (ставят карту рядом с мощным магнитом или физически повреждают), терминал не может прочитать чип, делает fallback на полосу. А данные магнитной полосы уже скопированы заранее.
Банки знают об этой уязвимости, но убрать магнитную полосу не могут - слишком много старых терминалов. Некоторые премиальные карты уже выпускают без полосы, но это редкость.
Приложи палец: биометрия пришла на карты
В 2025-2026 годах в России началось тестирование карт с биометрией. На поверхности карты - сенсор отпечатка пальца. Вместо PIN-кода прикладываете палец прямо к карте, и оплата проходит.
Технология не новая - эксперименты шли с 2018 года, но массовое производство удешевилось только сейчас. В Европе такие карты уже выпускают несколько банков.
Преимущество очевидное: украсть карту бесполезно. Без отпечатка владельца она не работает. PIN-код можно подсмотреть, биометрию - нет.
Недостаток: такие карты дороже обычных в производстве (около $15 против $1), поэтому банки выдают их только премиальным клиентам или за дополнительную плату.
Параллельно в крупных городах России в 2025-м начали внедрять биоэквайринг - оплату по лицу. Заходите в магазин, берёте товары, смотрите в камеру, и деньги списываются с привязанной карты. Без телефона, без карты, без наличных. Просто лицо.
Звучит футуристично, но работает в тестовых магазинах "Пятёрочки" и "Ленты". Правда, пока только в Москве и Питере.
Кольца, стикеры и часы: когда карта перестала быть картой
В 2026 году пластиковая карта - уже не обязательный формат. NFC-чип можно встроить куда угодно.
Платёжные кольца - силиконовые или керамические кольца с чипом внутри. Размер подбираете при заказе, привязываете к карте через приложение банка. Носите на пальце, прикладываете к терминалу - и готово. В России их выпускает Тинькофф, Сбер, Альфа.
Платёжные стикеры - тонкая наклейка с чипом. Клеите на телефон, чехол, ноутбук. Прикладываете к терминалу - платёж проходит. Популярно среди тех, кто не хочет доставать карту или разблокировать телефон для Apple Pay.
Умные часы - классика. Apple Watch, Galaxy Watch, отечественные Gerda - все поддерживают бесконтактную оплату. Для спортсменов это идеально: пошёл на пробежку без телефона и кошелька, но зашёл в магазин за водой - заплатил часами.
Браслеты - популярны на фестивалях и в отелях all inclusive. Надел браслет при входе, привязал к карте, весь день расплачиваешься им. Не нужно таскать кошелёк на пляж или в толпу.
Физический пластик постепенно становится опциональным. Многие банки уже предлагают только виртуальную карту при открытии счёта - физическую можно заказать отдельно за деньги или вообще не заказывать.
Цифровой рубль: что меняется в 2026 году
С января 2025 года Банк России запустил пилот цифрового рубля - третьей формы денег после наличных и безналичных. В 2026-м проект расширяется, подключаются новые банки и регионы.
Что это меняет для обычных людей?
Цифровой рубль - это не деньги на карте и не электронный кошелёк. Это деньги, которые напрямую хранятся на платформе ЦБ. Вы открываете отдельный кошелёк цифровых рублей в приложении банка, переводите туда деньги с карты, и дальше можете ими расплачиваться.
Главное отличие: переводы мгновенные, бесплатные и работают между любыми банками без комиссий. Сейчас, когда вы переводите деньги с карты Сбера на карту Тинькова, перевод идёт через систему быстрых платежей или межбанк, комиссии есть (хоть и копеечные). С цифровым рублём всё моментально и бесплатно.
Второе: контроль. ЦБ видит все транзакции с цифровыми рублями в реальном времени. Для государства это удобно - можно отслеживать крупные сомнительные переводы. Для обычных людей это ни на что не влияет, но для теневого бизнеса - проблема.
Пока цифровой рубль в России на стадии пилота, и большинство даже не знает о его существовании. Но если проект взлетит, через 5-10 лет он может стать таким же привычным, как переводы по номеру телефона.
Почему физические карты не умрут (по крайней мере не скоро)
Apple Pay, Google Pay, Samsung Pay, цифровой рубль - кажется, что пластик скоро станет рудиментом. Но нет.
В развитых странах виртуальные карты удобнее физических. Но в мире есть огромные регионы, где:
- Интернет нестабильный или дорогой
- Смартфоны есть не у всех (особенно у пожилых)
- Терминалы старые и не поддерживают NFC от телефонов, но читают карты
Россия - хороший пример контраста. В Москве 90% терминалов поддерживают бесконтактную оплату телефоном. В глубинке - дай бог 50%, и половина из них глючит.
Для моряков дальнего плавания физическая карта - вообще единственный вариант. Судно в открытом море неделями без связи. Зашли в порт Сингапура или Роттердама - сходили на берег, сняли наличные в банкомате. Телефон без интернета - бесполезен, карта работает везде.
То же касается пожилых людей. Моя бабушка (78 лет) освоила карту "Мир" для пенсии, но категорически отказывается пользоваться телефоном для оплаты. "А вдруг телефон сядет?" Логика железная.
Поэтому пластик будет жить ещё минимум 10-15 лет. Возможно, он станет редкостью в мегаполисах, но в остальном мире - останется базовым инструментом.
Крипта на пластике: как биткоин пришёл в обычные магазины
В 2025-2026 годах в России набирают популярность криптовалютные карты. Не путать с виртуальными кошельками - это именно физические карты Visa или Mastercard (для зарубежных), привязанные к криптокошельку.
Работает просто: храните биткоины или эфир в кошельке, привязываете к карте. Прикладываете карту к терминалу в магазине - система автоматически конвертирует крипту в рубли (или доллары) по текущему курсу и списывает. Продавец получает обычные деньги, вы платите криптой.
Для россиян это стало актуально после 2022 года, когда многие начали держать сбережения в крипте из-за санкций и ограничений на валютные операции. Криптокарты позволяют использовать эти активы в повседневной жизни, не переводя в рубли заранее.
Минусы очевидны: волатильность (курс может измениться за секунду между началом и завершением транзакции), комиссии за конвертацию (обычно 1-3%), налоговые вопросы.
Плюс: если вы держите крипту для долгосрочных инвестиций, но иногда нужно потратить - не нужно выводить всю сумму. Потратил сколько нужно, остальное продолжает лежать и расти (или падать).
Что будет дальше
Прогнозировать технологии на 10 лет вперёд - дело неблагодарное. Но тренды видны:
Биометрия станет стандартом. Карты с отпечатком пальца, оплата лицом, голосовая идентификация - это всё будет внедряться массово в ближайшие 5 лет.
Децентрализация. Цифровые валюты центробанков (CBDC) как российский цифровой рубль появятся в большинстве стран. Параллельно криптовалюты станут легальным средством платежа в отдельных юрисдикциях.
Невидимые платежи. Оплата станет настолько незаметной, что вы перестанете её замечать. Зашёл в магазин, взял товары, вышел - деньги списались автоматически через камеры и распознавание. Amazon уже тестирует это в своих магазинах Amazon Go с 2018 года.
Смерть пластика в мегаполисах. К 2030-м физические карты станут редкостью в крупных городах. Все переключатся на телефоны, кольца, часы. Пластик останется только для старшего поколения и развивающихся рынков.
Квантовая угроза. К 2030-м годам квантовые компьютеры могут взломать современные алгоритмы шифрования, которые защищают платёжные системы. Индустрия уже готовится к этому, разрабатывая квантово-устойчивое шифрование.
Но главный тренд - оплата станет настолько простой и незаметной, что мы перестанем думать о механике. Как сейчас мы не думаем, как работает водопровод, когда открываем кран. Просто работает.
Хронология (для тех, кто любит даты)
1950 - Diners Club
1958 - BankAmericard (Visa), массовая рассылка карт
1974 - Патент на смарт-карту (Роланд Морено)
1975-1978 - Первые эксперименты с дебетовыми картами
1994 - Стандарт EMV
2010-е - Массовое внедрение NFC
2015 - Запуск "Мира" в России
2025 - Пилот цифрового рубля
2026 - Биоэквайринг и биометрические карты в массы
