Китайские судоверфи отмечают уменьшение заказов из-за воздействия COVID в 2022 году

Судостроительная промышленность Китая демонстрирует значительные признаки замедления, пострадавшая от последних волн пандемии, задержавших график производства судов. В то время как верфи и, в частности, промышленность, сосредоточенная вокруг Шанхая, подчеркивают свое возвращение к работе в последние недели, первые четыре месяца 2022 года показали заметное замедление активности.
Данные Китайской ассоциации национальной судостроительной промышленности (CANSI) иллюстрируют масштабы воздействия COVID-19 на судостроительную отрасль в 2022 году. За первые четыре месяца года общий объем производства судостроительной отрасли составил 11,71 млн тонн дедвейта и снизился почти на девять процентов по сравнению с прошлым годом. Внутренние объемы вероятно выросли, поскольку CANSI сообщает, что экспорт сократился почти на 15 процентов до 10,28 млн тонн дедвейта.
Однако экспорт или заказы судов для международных судовладельцев по-прежнему составляют подавляющую часть бизнеса китайских верфей. Согласно имеющейся информации, почти 90 процентов объема верфей в первые четыре месяца 2022 года приходилось на экспорт. Кроме того, отражая рост затрат и высоких цен на суда, стоимость экспортных судов превысила 5,8 миллиарда долларов, и хотя она снизилась более чем на 10 процентов, это меньшее снижение, чем объем экспортного тоннажа.
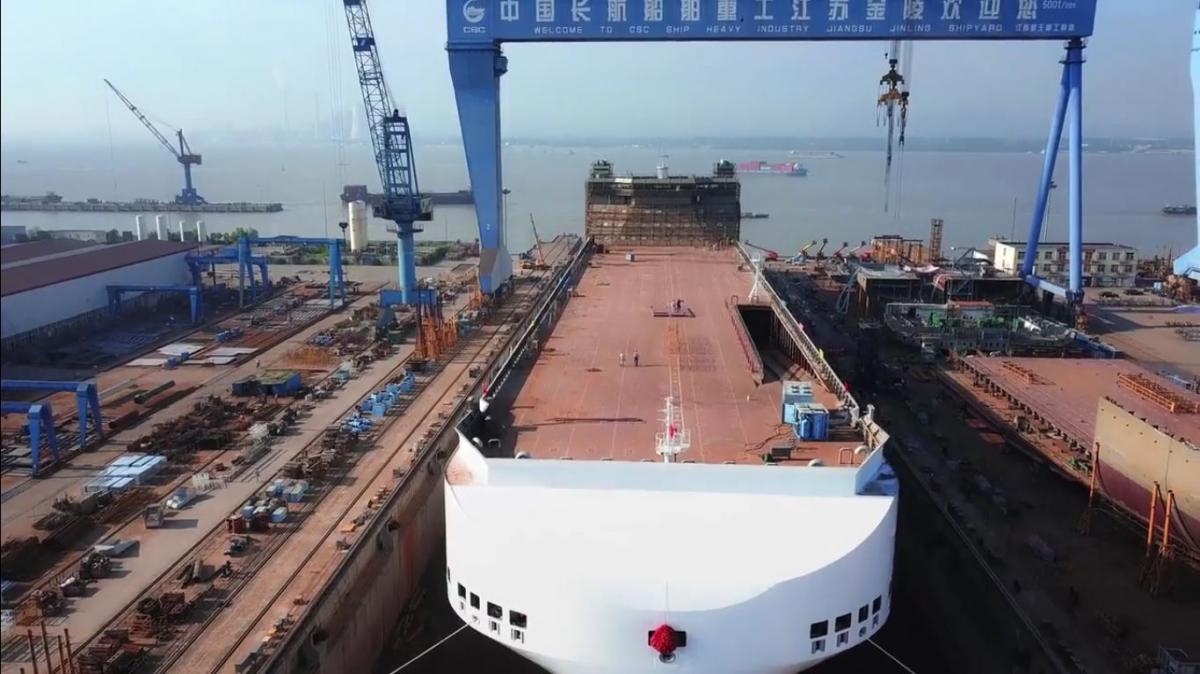
Глобальные заказы судовладельцев на новые суда также снижаются по сравнению с прошлогодним пиком. CANSI сообщила, что китайская судостроительная промышленность получила заказы на 15,39 млн тонн дедвейта, что почти на 45% меньше по сравнению с прошлым годом. Большая часть снижения пришлась на международных судовладельцев: экспортные заказы для китайских судостроителей сократились почти на 45 процентов за первые четыре месяца 2022 года.
Верфи сообщают, что они усердно работают и быстро возвращаются к полной мощности после того, как были закрыты большую часть апреля и в мае. Верфь Hudong-Zhonghua, принадлежащая China Shipbuilding, смогла продолжить работу в течение большей части мая, сообщив, что в первой половине месяца она прошла этапы строительства шести кораблей. Это включало ходовые испытания танкера СПГ вместимостью 80 000 куб.
Точно так же всего через неделю после возобновления работы верфь Jiangnan Shipyard смогла поставить для EPS двухтопливный балкер Newcastlemax, работающий на СПГ, а еще один сухогруз Newcastlemax и танкер для сырой нефти Aframax достигли важных этапов в строительстве на прошлой неделе. Два судна были перемещены в сухой док для очередного этапа строительства.
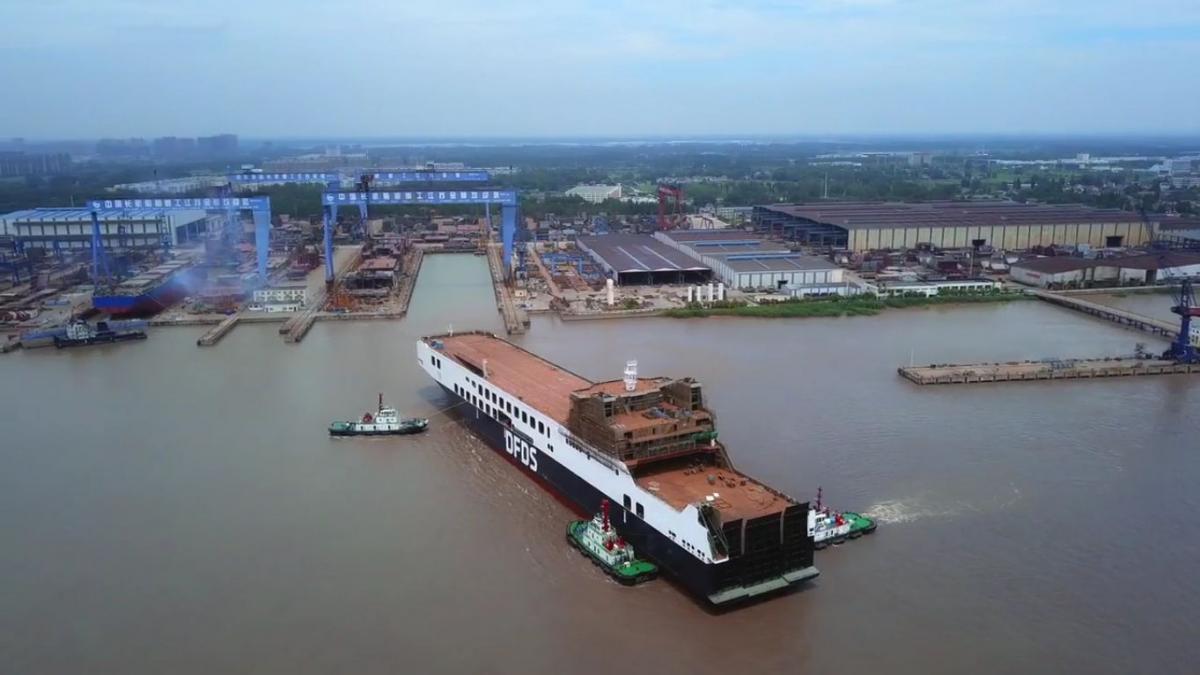
В то время как на отрасль повлиял COVID-19 и глобальное сокращение заявок, китайские судостроители по-прежнему имеют большой портфель заказов. По состоянию на конец апреля общий объем заказов составил 102,47 млн тонн дедвейта, что более чем на 20 процентов больше, чем в 2021 году. Экспортные порты составляют 89 процентов от общего портфеля заказов.
Китайское судостроение остается крупнейшим сегментом мировой промышленности, на долю которого приходится 54 процента новых заказов в 2022 году. На долю Китая приходится чуть менее половины общего объема рынка новых судов.
Местоположение судна онлайн

Популярное видео
Читайте также
- RASMUS EFFERSOE - траулер - местоположение онлайн, IMO, MMSI, AIS
- RAWSON - рыболовное судно - местоположение онлайн, IMO, MMSI, AIS
- RAYO DE MAR - траулер - местоположение онлайн, IMO, MMSI, AIS
- RECOLETA - Нефтеналивной танкер - местоположение онлайн, IMO, MMSI, AIS
- REGINA AUSTRALE - пассажирское судно - местоположение онлайн, IMO, MMSI, AIS
