Круизный туризм Таиланда 2025: Пхукет, порты, цифры
Круизный туризм в Таиланде: как Пхукет становится морским хабом ЮВА
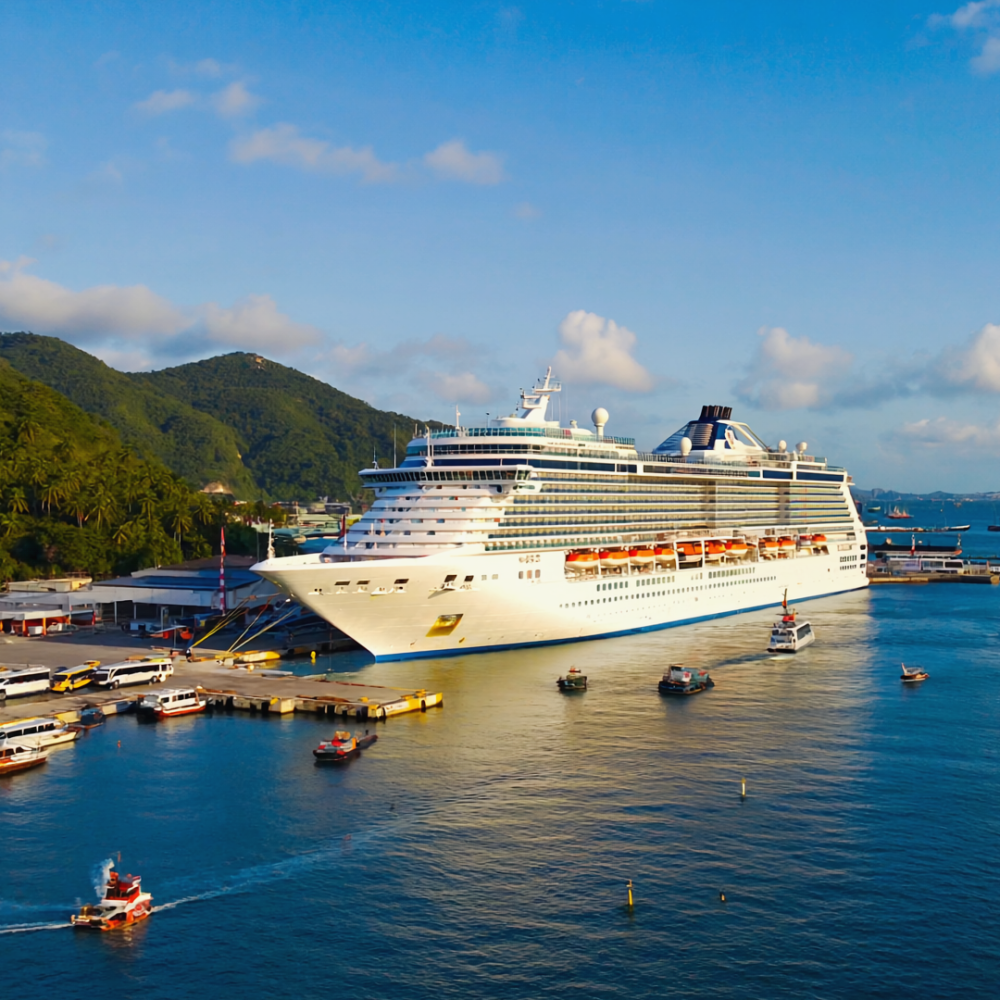
Таиланд перестал быть для круизеров «экзотической остановкой на пути из Сингапура». Страна системно инвестирует в порты и береговую инфраструктуру и собирает плоды: в 2024 году зафиксировано 162 захода круизных судов, 379 036 пассажиров и 163 331 член экипажей, что принесло около 1,89 млрд бат прямых доходов. Простой расчет даёт ориентир по «выручке на пассажира» — порядка 4 990 бат (или ~3 490 бат, если делить и на пассажиров, и на экипаж). На фоне этих цифр Пхукет выделяется как главный бенефициар: 8,65 млн туристов и 481,4 млрд бат доходов от туризма в 2024 году.
Почему Пхукет выигрывает
- География и доступность: короткие плечи до Пхи-Пхи, Симилан и залива Пханг-Нга, международный аэропорт, круглогодичные прямые рейсы.
- Маринная сеть: развитые марины на восточном побережье (включая Phuket Yacht Haven), приём супер-яхт 24–100+ м.
- Сильная береговая программа: сочетание природных локаций, гастрономии и культурных активностей в радиусе 1–2 часов от причалов.
- Сезонность «в плюс»: в высокий сезон (ноябрь—апрель) акватория спокойнее, высадки быстрее, shore time у гостей — 6–8 часов.
Инфраструктурные проекты 2024–2027
- Глубоководный порт Пхукета (Ао Макхам): удлинение причала и углубление канала до ~10,5 м от минимального уровня воды — приём крупных лайнеров без тендеринга.
- Паттайя, пирс Бали Хай: гибридная модель «порт захода + частичное домашнее базирование», пропускная способность до 3 500–4 000 пассажиров/час.
- Ко Самуи, круизный терминал: инвестиции порядка 12 млрд бат, проект на 200–240 рейсов в год после ввода.
- «Андаманское кольцо»: 740 млн бат на развитие паромной сети Пхукет—Пханг-Нга—Краби для разгрузки дорог и усиления экскурсионной логистики.
Спрос и рынки: не только «сколько», но и «как»
Сегмент диверсифицируется: среди ключевых источников — Сингапур, Великобритания, США, Германия, Малайзия. Китайский поток в первой половине 2025 года просел примерно на 34% год к году, и рынок компенсирует это более «качественным» спросом: премиальные маршруты, частные выезды, гастрономические и культурные программы. Средняя длительность пребывания — около 9 дней, а в яхтенном сегменте — ещё больше; траты таких гостей в 2–3 раза выше среднего туриста.
Продукт и маршруты: что продаётся на берегу
Именно «правильная» береговая программа превращает короткий заход в высокую выручку. Для круизных пассажиров и чартеров востребованы:
- Залив Пханг-Нга: карстовые шпили, морские каноэ, уединённые лагуны, удобная логистика «на восток» без городских пробок.
- Пхи-Пхи (Майя Бэй, Пилех): ранние выезды, ограничение по квотам, акцент на экопросвещение и «без-якорное» стояние.
- Рача и Корал: идеальны для «короткого дня» с снорклингом и пляжным отдыхом.
- Симиланские острова: дайвинг/снорклинг в высокий сезон (обычно ноябрь—май), бронирование слотов заранее.
Чтобы не терять время в дни заходов, всё чаще бронируют готовые пакеты (транспорт + гид + тайминг высадки), например через локальные экскурсии пхукет — это снижает операционные риски и даёт предсказуемый сервис.
Экология как фактор конкурентоспособности
- Управление нагрузкой: квоты на посещение, окна входа, зонирование для снорклинга, запрет якорения на рифах.
- Coral College (2025): мобильные модули на тайском и английском о «морской гигиене» — кремы без оксибензона, дистанция до черепах, правила снорклинга.
- Результаты: кейс Майя Бэй — после временного закрытия вернулась популяция чернопёрых рифовых акул; сохранение — не барьер, а инвестиция в будущий спрос.
Узкие места и как их обходить
- «Последняя миля» и трафик: в дни 2 одновременных заходов путь до Патонга может занять 60–90 минут. Решение: ранние/поздние тайм-слоты, маршруты «на восток», предзаказ минивэнов.
- Погода (май—октябрь): муссон в Андамане, волна выше, часть программ закрывается. Альтернатива: бухта Пханг-Нга и защищённые акватории.
- Пропускная способность причалов: тендеринг в Патонге красив, но «съедает» 30–45 минут. Балансируйте между «эффектом пляжа» и временем на берегу.
Экономика берегового дня: структура чека
Помимо усреднённых ~4 990 бат на пассажира, важна структура трат — именно она управляется продуктом:
- 40–45% — экскурсии и транспорт;
- 25–30% — питание и напитки;
- 10–15% — покупки;
- ~10% — развлечения/спа;
- остальное — чаевые и мелкие расходы.
Если рейс частично базируется в Пхукете (homeport), добавляются ночёвки до/после круиза, и средний чек на гостя удваивается — главный аргумент в пользу развития «домашних» операций.
Прогноз до 2030: реалистичные сценарии
- Базовый: 220–250 заходов/год и 500–600 тыс. пассажиров при завершении модернизаций и стабильной макросреде.
- Ускоренный: 270–300 заходов/год при частичном homeporting и более быстром восстановлении Китая.
Ключ к любому сценарию — синхронизация «порт — транспорт — турпродукт» и внедрение экологических стандартов как отраслевой нормы.
Что делать бизнесу уже сейчас
- Круизным линиям: тестировать мини-homeporting в Пхукете и Паттайе, закладывать ранние/поздние слоты высадки, строить маршруты «культура+природа».
- DMC и операторам береговых программ: стандартизировать SOP по безопасности, проводить эко-брифинги, предлагать пакеты «под ключ» с жёстким таймингом.
- Властям и портам: дашборды трафика в дни заходов, предиктивное расписание, расширение причальной мощности и fast-track иммиграции для массовых высадок.
Вместо послесловия
Круизный Таиланд — уже не «экзотика», а формирующийся хаб ЮВА со своей спецификой Андаманского моря. Когда три блока — глубины и причалы, логистика последней мили и экологические стандарты — работают синхронно, экономика сходится у всех: у судовладельцев, у местных сообществ и у государства. Пхукет в этом уравнении — главный катализатор.
Местоположение судна онлайн

Читайте также
- PAPUA - универсальное грузовое судно - местоположение онлайн, IMO, MMSI, AIS
- PARADIGM SHIFT - парусное судно - местоположение онлайн, IMO, MMSI, AIS
- PARDOO - буксир - местоположение онлайн, IMO, MMSI, AIS
- PARINGA - лоцманское судно - местоположение онлайн, IMO, MMSI, AIS
- PARLAY - парусное судно - местоположение онлайн, IMO, MMSI, AIS
